


Groei in bedrijfsruimte, terugval bij kantoren en winkels
De Nederlandse markt voor commercieel vastgoed laat in het derde kwartaal van 2026 een wisselend beeld zien. Terwijl de vraag naar bedrijfsruimte en logistiek vastgoed stevig doorgroeit, hebben de kantoren- en winkelmarkt te maken met een lagere opname. Tegelijkertijd zetten stijgende rentes en geopolitieke onzekerheid de vastgoedbeleggingsmarkt onder druk. Dat blijkt uit het nieuwste kwartaalrapport van NVM Business over de ontwikkelingen in commercieel vastgoed. In de eerste negen maanden van 2026 werd meer bedrijfsruimte opgenomen dan in dezelfde periode vorig jaar. Bij kantoren en winkels bleef de opname juist achter. De verschillen tussen vastgoedsegmenten en regio’s blijven groot, waarbij kwaliteit, locatie en de beschikbaarheid van voorzieningen steeds belangrijker worden.
Kantorenmarkt: minder transacties, aanbod loopt op
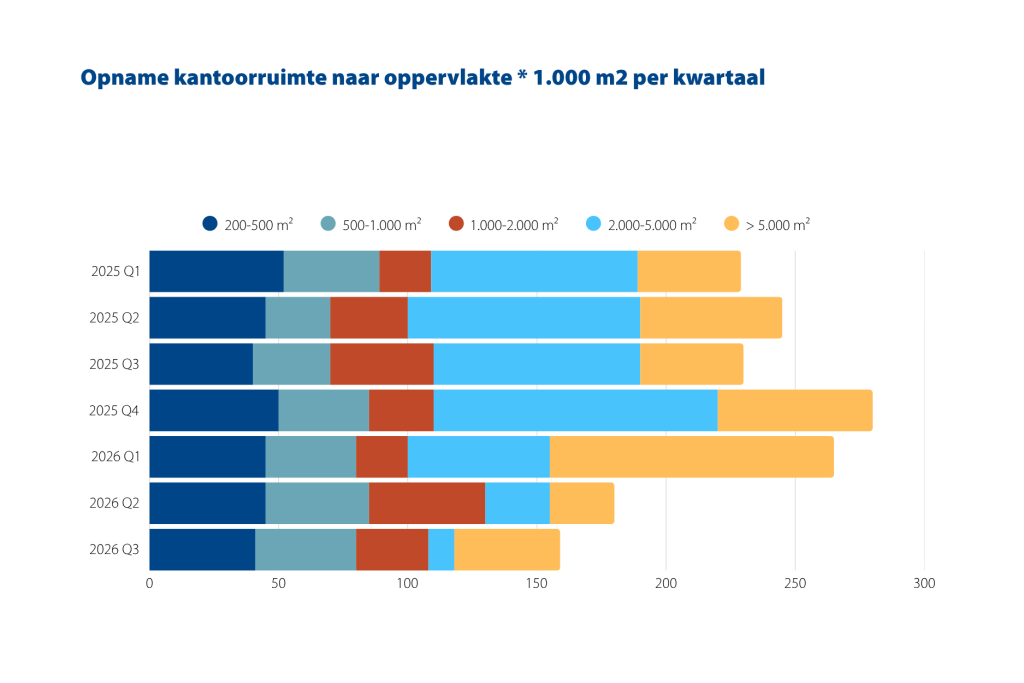
De kantorenmarkt heeft in het derde kwartaal een stap teruggedaan. De opname bedroeg 158.100 m², een daling van 19% ten opzichte van hetzelfde kwartaal in 2025. Over de eerste drie kwartalen van 2026 kwam het totale opnamevolume uit op net geen 600.000 m², circa 3% minder dan een jaar eerder.
Ook het beschikbare aanbod nam toe. Eind september stond 4,37 miljoen m² kantoorruimte te huur of te koop, verdeeld over circa 4.400 panden. Dat is 3% meer dan een jaar geleden. De toename is vooral zichtbaar in de vijf grootste steden, waar inmiddels ruim 1,75 miljoen m² kantoorruimte beschikbaar is.
Rotterdam viel op door de opname van twee grote kantoorruimten door de gemeente Rotterdam, met oppervlakten van respectievelijk 15.900 en 11.200 m². Tegelijkertijd levert de gemeente ruimte in door naar twee nieuwe panden te verhuizen. Daarmee komt ongeveer een derde van haar huidige kantoorruimte vrij.
De markt blijft sterk afhankelijk van grote transacties. Vooral het segment van 2.000 tot 5.000 m² liet een duidelijke daling zien. Kleinere kantoorruimten van 200 tot 500 m² waren juist iets populairder.
Voor gebruikers blijft de kwaliteit van huisvesting bepalend. Moderne kantoren op aantrekkelijke locaties kunnen zich beter onderscheiden, terwijl organisaties hun ruimtegebruik kritisch blijven beoordelen. De discussie over thuiswerken en de gewenste aanwezigheid op kantoor speelt daarbij eveneens een rol.
Bedrijfsruimten & Logistiek: sterke opname ondanks knelpunten
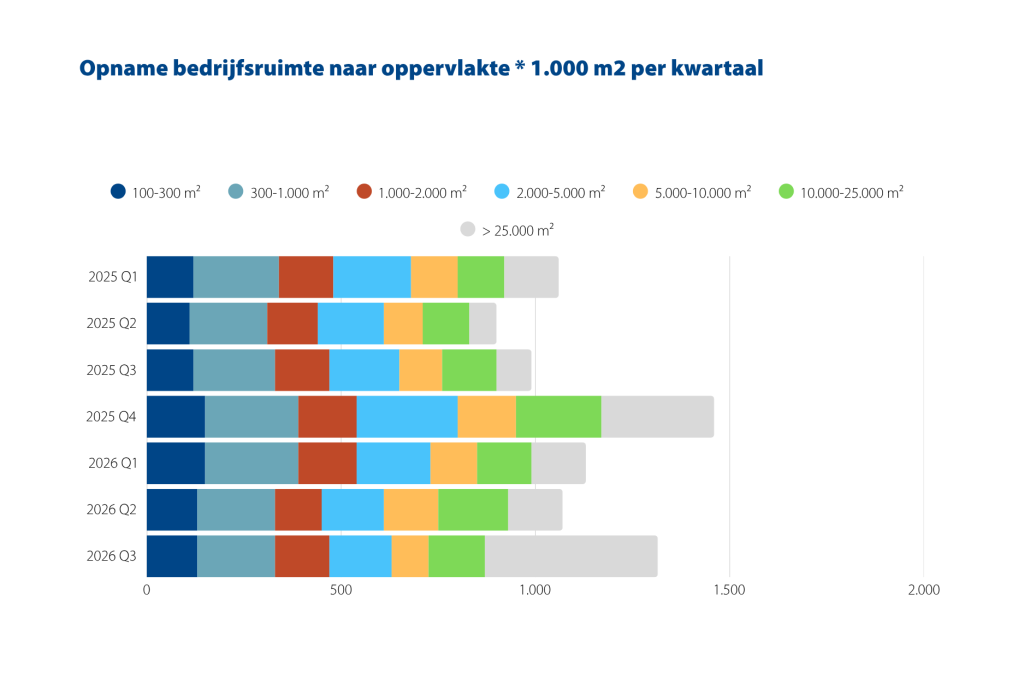
De bedrijfsruimtemarkt laat een duidelijk positiever beeld zien. In het derde kwartaal werd 1,31 miljoen m² bedrijfsruimte opgenomen, 35% meer dan in hetzelfde kwartaal van 2025. Over de eerste negen maanden van het jaar kwam de opname uit op bijna 3,5 miljoen m²: een stijging van 17% op jaarbasis.
Vooral grote bedrijfs- en logistieke panden dragen bij aan deze groei. In het segment vanaf 25.000 m² verdubbelde de opname ruimschoots. Ook de segmenten van 5.000 tot 10.000 m² en van 10.000 tot 25.000 m² lieten groei zien.
Een van de opvallendste transacties betrof Google, dat twee nieuwbouwpanden van elk bijna 80.000 m² in Lelystad huurde. Daarnaast werden grote bedrijfsruimten verhuurd aan onder meer een internationale fabrikant van elektrische voertuigen in Veghel en een Britse energie-exploitant in Ritthem.
Tegenover de sterke vraag staat een ruim aanbod. Eind september was 10,74 miljoen m² bedrijfsruimte beschikbaar, circa 9% meer dan een jaar eerder. Daarmee hebben gebruikers meer keuze, vooral in de grotere logistieke segmenten. Het beschikbare oppervlak aan bedrijfsruimten vanaf 10.000 m² steeg op jaarbasis met 18% tot 4,7 miljoen m².
Een belangrijk aandachtspunt blijft de beschikbaarheid van elektriciteit. Netcongestie belemmert bedrijven bij nieuwbouw, uitbreiding en verhuizing. Tegelijkertijd zorgen hogere energie- en inkoopkosten en geopolitieke spanningen voor onzekerheid. Toch blijft de vraag naar geschikte bedrijfsruimte groot.
Ook regionaal zijn de verschillen aanzienlijk. Noord-Brabant kende in de eerste drie kwartalen met bijna 910.000 m² de hoogste opname, een stijging van ongeveer 50% ten opzichte van dezelfde periode in 2025. Ook Gelderland en Noord-Holland lieten groei zien.
Winkelmarkt: opname op laagste niveau in drie jaar
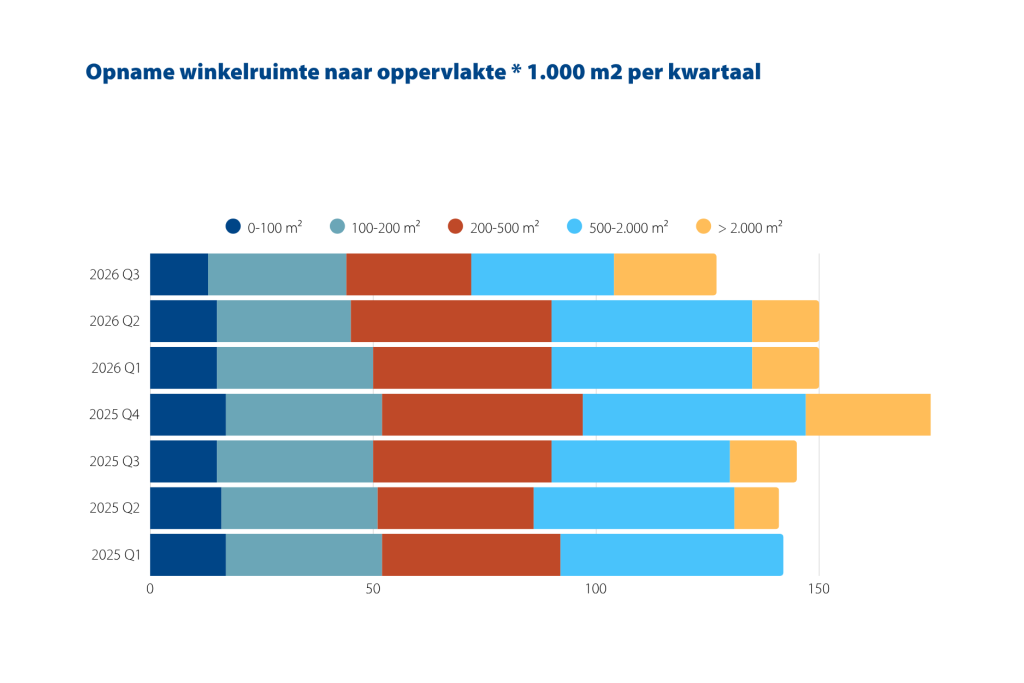
De winkelmarkt liet in het derde kwartaal een terugval zien. Er werd 126.600 m² winkelruimte opgenomen, 10% minder dan een jaar eerder. Daarmee bereikte de kwartaalopname het laagste niveau in drie jaar. Ook het aantal transacties daalde, van 627 in het derde kwartaal van 2025 naar 540 dit jaar.
Over de eerste negen maanden van 2026 kwam de opname uit op ongeveer 410.000 m², een daling van 3% ten opzichte van dezelfde periode vorig jaar.
Het totale aanbod bleef met 1,22 miljoen m² vrijwel stabiel, maar het aantal beschikbare winkelpanden daalde voor het negende kwartaal op rij. Vooral kleinere winkelruimten worden schaarser, terwijl het aanbod van grotere winkelpanden licht toenam.
Stijgende kosten en geopolitieke onzekerheid maken ondernemers terughoudender bij investeringsbeslissingen. Hoewel de omzet in de detailhandel en horeca groeide, blijft het consumentenvertrouwen laag. De ruimte voor nieuwe winkelconcepten en uitbreidingen wordt daardoor zorgvuldig afgewogen.
In de grotere winkelsteden was het beeld positiever. De opname in de twaalf grootste winkelsteden steeg in de eerste drie kwartalen met 7%. Amsterdam was in het derde kwartaal de grootste markt, mede dankzij de huur van 7.000 m² door The Sting in de Kalverpassage. Hier wordt onder de naam The Rasphouse een warenhuis geopend met de merken The Sting, Costes en Cotton Club.
Niet alle steden profiteerden van deze ontwikkeling. In Arnhem, Rotterdam en Utrecht nam de opname juist af. De ontwikkelingen onderstrepen dat de aantrekkelijkheid van de locatie en het type winkelruimte een belangrijke rol blijven spelen.
Beleggingsmarkt: hogere rente zet rendementseisen onder druk
Ook op de vastgoedbeleggingsmarkt is de invloed van de rente merkbaar. In het derde kwartaal van 2026 steeg de rente verder, terwijl de inflatie in Nederland in september uitkwam op 3,4%. De Europese Centrale Bank verhoogde de depositorente in juni en september in totaal van 2% naar 2,5%. De kapitaalmarktrente liep op tot ongeveer 3,7%, het hoogste niveau sinds 2011.
Hierdoor worden vastgoedfinancieringen duurder en stellen beleggers hogere eisen aan het rendement. Dat maakt onderhandelingen tussen kopers en verkopers lastiger, met name bij vastgoed dat tot voor kort scherp geprijsd was.
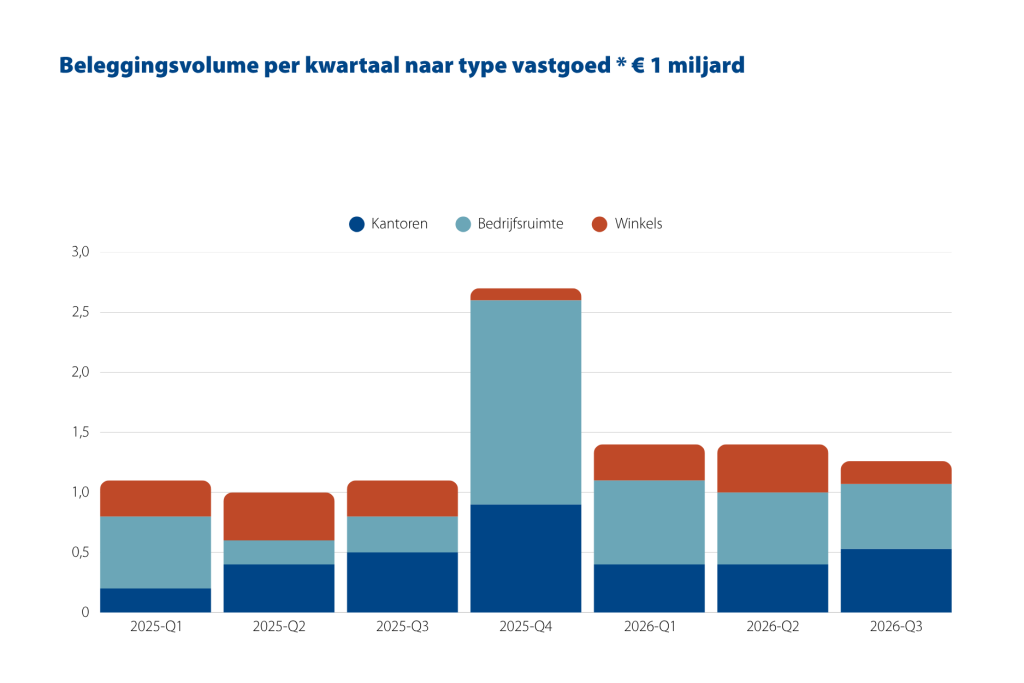
Toch bleef het beleggingsvolume op peil. In het derde kwartaal werd in totaal € 3,23 miljard in vastgoed belegd, waarbij huurwoningen het grootste aandeel voor hun rekening namen. Binnen commercieel vastgoed nam het geïnvesteerde bedrag in de eerste negen maanden van 2026 in alle drie de hoofdsegmenten toe ten opzichte van dezelfde periode in 2025.
- Kantoorruimte: € 1,412 miljard, een stijging van 21%.
- Bedrijfsruimte en logistiek: € 1,961 miljard, een stijging van 8%.
- Winkelruimte: € 1,083 miljard, een stijging van 25%.
De cijfers laten zien dat beleggers actief blijven, maar selectiever opereren. Vooral vermogende particuliere beleggers en family offices zijn relatief goed gepositioneerd doordat zij minder afhankelijk zijn van externe financiering. Tegelijkertijd blijft de vraag naar kwalitatief hoogwaardig vastgoed op sterke locaties bestaan.
Binnen de bedrijfsruimte- en logistieke markt staat de prijsstelling van hoogwaardig vastgoed onder druk. Vooral bij modern logistiek vastgoed sluiten vraag- en biedprijzen nog niet altijd op elkaar aan. Daardoor verschuift de aandacht van beleggers steeds nadrukkelijker naar de verhouding tussen prijs, risico en verwacht rendement.
Vooruitblik: kwaliteit en locatie blijven doorslaggevend
De cijfers over het derde kwartaal laten zien dat de commerciële vastgoedmarkt zich niet in één richting ontwikkelt. Bedrijfsruimte en logistiek vastgoed profiteren van een sterke opname, terwijl kantoren en winkels te maken hebben met minder transacties. Tegelijkertijd zorgen hogere financieringskosten en economische onzekerheid voor een kritischer investeringsklimaat. Voor gebruikers en beleggers blijven kwaliteit, locatie en toekomstbestendigheid belangrijke factoren. Bij bedrijfsruimte speelt de beschikbaarheid van voldoende stroomcapaciteit een steeds grotere rol. Op de kantorenmarkt zijn moderne huisvesting en efficiënt ruimtegebruik bepalend, terwijl winkeliers vooral letten op aantrekkelijke locaties en beheersbare huisvestingskosten. De komende periode zal moeten uitwijzen in hoeverre de hogere rente de investeringsbereidheid verder afremt. Vooralsnog wijzen de cijfers op een markt waarin kansen aanwezig blijven, maar waarin een zorgvuldige afweging van locatie, kwaliteit en rendement steeds belangrijker wordt.
Bron: NVM Business, Ontwikkelingen commercieel vastgoed 3e kwartaal 2026, in coproductie met Brainbay. De cijfers over opname en aanbod hebben betrekking op de periode tot en met het derde kwartaal van 2026; de beleggingscijfers vergelijken de eerste drie kwartalen van 2026 met dezelfde periode in 2025.